Le calcul du montant net social pourrait évoluer pour les revenus dus à partir du 1er janvier 2027, avec la prise en compte de financements patronaux de protection sociale complémentaire. Une échéance à anticiper pour comprendre les futurs bulletins et répondre aux salariés.
Ce qu’annonce Net-entreprises
Dans sa communication du 6 octobre 2026, mise à jour le 7 octobre, Net-entreprises signale une modification de la rubrique du BOSS consacrée au montant net social, intervenue le 2 octobre.
L’application annoncée concerne les revenus dus à compter du 1er janvier 2027. Selon cette annonce, le calcul intégrerait la participation patronale au financement des garanties de frais de santé, de prévoyance et de retraite supplémentaire. Les contributions salariales correspondantes resteraient déductibles.
Net-entreprises rattache cette mesure au projet de loi de finances pour 2027. La modification du calcul passe toutefois par un texte réglementaire : le BOSS indique avoir mis à jour sa rubrique d'après un projet de décret en Conseil d'État, et LégiSocial comme WebLex rappellent que ce texte n'était pas encore publié début octobre 2026. Il faut donc suivre sa publication jusqu'à l'entrée en application.
Quels financements seraient concernés ?
La synthèse WebLex apporte les précisions suivantes sur le périmètre annoncé. Elles restent à rapprocher du texte réglementaire définitif.
- Santé : la participation de l’employeur à la couverture collective, y compris les options individuelles qui lui sont rattachées.
- Versement santé : la somme versée par l’employeur à certains salariés bénéficiant d’une dispense d’affiliation.
- Prévoyance : le financement patronal des garanties collectives.
- Retraite supplémentaire : la participation patronale aux garanties collectives correspondantes.
Selon cette même synthèse, l’inclusion ne dépendrait pas du respect des plafonds d’exonération sociale. Une contribution exonérée pourrait donc entrer dans le montant net social. Le régime des cotisations et le calcul du MNS doivent être distingués.
Ce que prévoit encore le texte en vigueur
Au 10 octobre 2026, l’article R. 844-1, II du Code de la sécurité sociale exclut du montant brut retenu le financement patronal des garanties collectives visées à l’article L. 911-1, ainsi que le versement santé visé à l’article L. 911-7-1, I. Il prévoit également la déduction du financement salarial de ces garanties collectives.
Il faut distinguer cette règle actuelle de la modification annoncée pour 2027. La communication de Net-entreprises ne remplace pas, à elle seule, le texte réglementaire. Le contenu définitif de la réforme et ses modalités devront être vérifiés avant son application.
Une ressource déclarée à la Caf ou à la MSA, pas le montant du virement
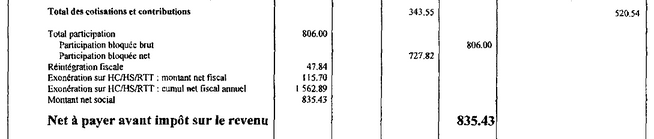
Le montant net social est une référence utilisée pour le RSA et la prime d'activité, par la Caf ou, pour les assurés du régime agricole, par la MSA. Il figure sur le bulletin de paie, mais ne se confond ni avec le net imposable ni avec le net à payer.
Une modification de son calcul peut donc modifier les ressources retenues pour ces prestations sans augmenter la somme versée au salarié. C’est la conséquence à expliquer lorsque deux montants du bulletin évoluent différemment.
Un exemple pour comprendre la différence
À titre purement illustratif, si un calcul de référence de 1 800 € reçoit une composante supplémentaire de 50 €, le résultat devient 1 850 €. Ces 50 € ne constituent pas, pour autant, un virement supplémentaire au salarié.
Exemple arithmétique, sans valeur de simulation de paie. Il ne détermine ni le périmètre des garanties concernées ni l’incidence sur les cotisations.
Ce que l’entreprise peut préparer
À ce stade, je recommande d'identifier les garanties financées par l'entreprise et de prendre connaissance du calendrier d'adaptation annoncé par l'éditeur de paie. Une explication claire aux salariés évitera d'assimiler le montant net social à leur rémunération disponible. Net-entreprises indique que le paramétrage des logiciels de paie devra être modifié pour les revenus dus à compter de janvier 2027 : le montant net social affiché sur le bulletin et celui déclaré en DSN devront être contrôlés en conséquence.
Pour un dossier nécessitant un examen des bulletins, découvrez mon accompagnement en contrôle de paie.
Questions fréquentes
Le montant net social est-il le net imposable ?
Non. Le net imposable répond à une logique fiscale. Le montant net social sert de référence pour le RSA et la prime d’activité.
Peut-on déduire une baisse automatique des aides ?
Non. Une variation des ressources déclarées ne permet pas, à elle seule, de chiffrer les droits d’un foyer. Les autres ressources et la situation familiale entrent également en compte.
Que vérifier dans une déclaration préremplie ?
La Caf invite à comparer les ressources préremplies au montant net social des bulletins et des relevés de prestations. Une ressource erronée peut être corrigée avec un justificatif.